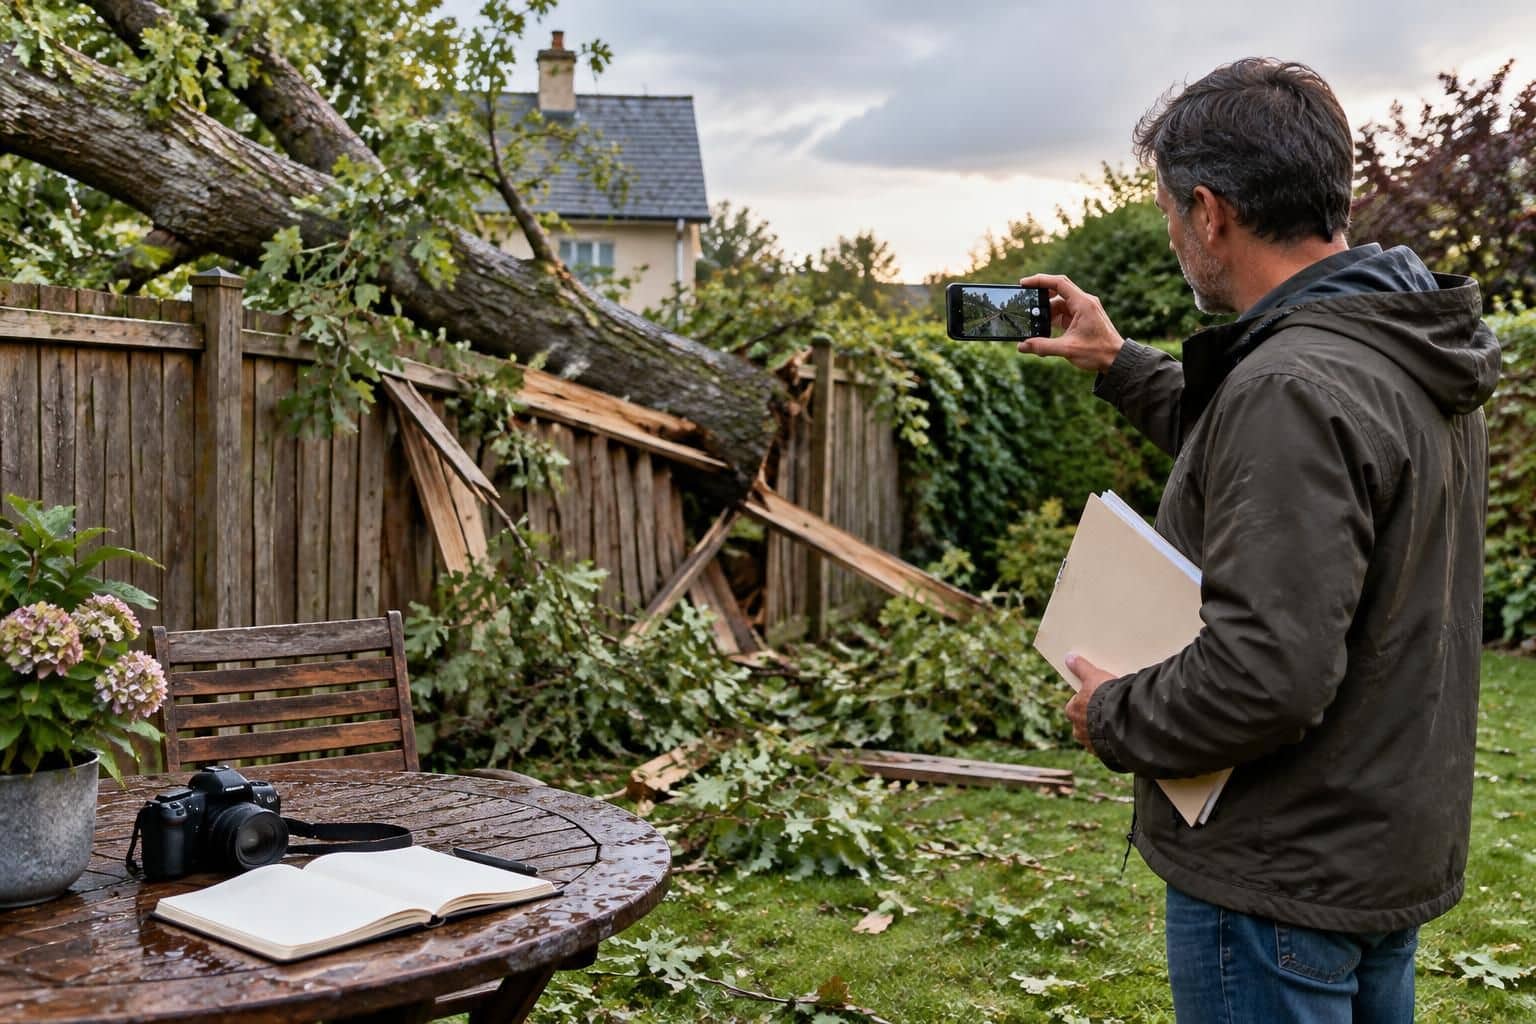
Une clôture écrasée par un arbre ne se règle pas avec une simple photographie envoyée à l’assurance. Pour examiner la prise en charge, la compagnie doit comprendre l’origine de la chute, identifier les biens endommagés, vérifier les garanties souscrites et chiffrer les travaux. Un dossier solide associe donc preuves matérielles, documents contractuels et justificatifs financiers, sans attendre de réunir toutes les pièces pour signaler les faits.
Prenons le cas de Claire : après une nuit venteuse, elle découvre le pin de son voisin couché sur ses panneaux rigides. Elle doit protéger son jardin, conserver les traces utiles et contacter son interlocuteur habituel, alors que la responsabilité du voisin n’est pas encore établie. Son parcours permet de distinguer les documents à transmettre immédiatement, ceux à demander aux professionnels et les précautions qui évitent de compliquer l’indemnisation.
Déclaration de sinistre après la chute d’un arbre : les premiers justificatifs à envoyer
La Déclaration de sinistre constitue le point de départ du dossier. Elle doit indiquer votre identité, le numéro du contrat, l’adresse concernée, la date de découverte et, si vous la connaissez, celle de l’événement. Précisez également si l’arbre provient de votre terrain, d’une parcelle voisine ou d’un espace public.
Restez factuel : « arbre découvert sur la clôture le lundi matin après des vents violents » décrit une observation. Écrire « le voisin est responsable parce qu’il n’a jamais entretenu son pin » formule déjà une accusation, qui nécessite des éléments supplémentaires.
Quels renseignements transmettre sans attendre tous les devis ?
Pour une garantie dommages ordinaire, le délai prévu par le contrat ne peut généralement pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Consultez néanmoins vos conditions contractuelles : certains régimes particuliers, notamment celui des catastrophes naturelles, suivent des règles spécifiques.
Il n’est pas nécessaire de connaître le coût définitif des travaux pour prévenir la compagnie. Claire peut signaler immédiatement trois panneaux déformés, deux poteaux arrachés et un accès au jardin devenu dangereux, puis transmettre les évaluations des artisans dans un second temps.
- Références du contrat et coordonnées permettant de vous joindre rapidement.
- Date, lieu et circonstances observées, sans présenter une hypothèse comme une certitude.
- Description des dommages : panneaux, poteaux, soubassement, portail ou équipements proches.
- Premières photographies et indication des mesures de protection déjà prises.
- Identification des tiers concernés, lorsque l’origine de l’arbre est connue.
Conservez une copie de votre envoi et de son accusé de réception. Une déclaration déposée dans l’espace client doit idéalement être téléchargée, avec la liste des pièces jointes et le numéro de référence attribué.
Attestation d’assurance habitation et garanties de la clôture
L’Attestation d’assurance habitation permet d’identifier la couverture et sa période de validité, mais elle ne décrit pas nécessairement les garanties applicables aux aménagements extérieurs. Les conditions particulières, leurs avenants et les dispositions générales servent à vérifier si la clôture entre effectivement dans les biens assurés.
Selon les contrats, les murs de clôture, grillages et panneaux peuvent relever de dispositions différentes. Une garantie tempête couvrant le bâtiment principal ne suffit donc pas, à elle seule, à établir la protection de chaque installation du jardin.
Dans le cas de Claire, l’espace extérieur comprend aussi une petite dépendance. La lecture des garanties peut alors être prolongée par les points de vigilance concernant l’assurance des panneaux et de l’abri de jardin, sans supposer que tous ces éléments bénéficient automatiquement du même traitement.
Si vous êtes locataire, prévenez également le bailleur ou son gestionnaire : la clôture peut lui appartenir et relever de son propre contrat. Dans une habitation partagée, les questions abordées pour répartir les responsabilités d’assurance en colocation aident à identifier le bon déclarant, sans remplacer la lecture du bail.
Demandez enfin une confirmation écrite des prochaines étapes : documents attendus, intervention éventuelle d’un expert et conditions d’engagement des travaux. Le premier objectif est d’ouvrir un dossier traçable, pas de présenter immédiatement un chiffrage parfait.
Photographies des dégâts et preuves de la chute : documenter avant de déplacer l’arbre
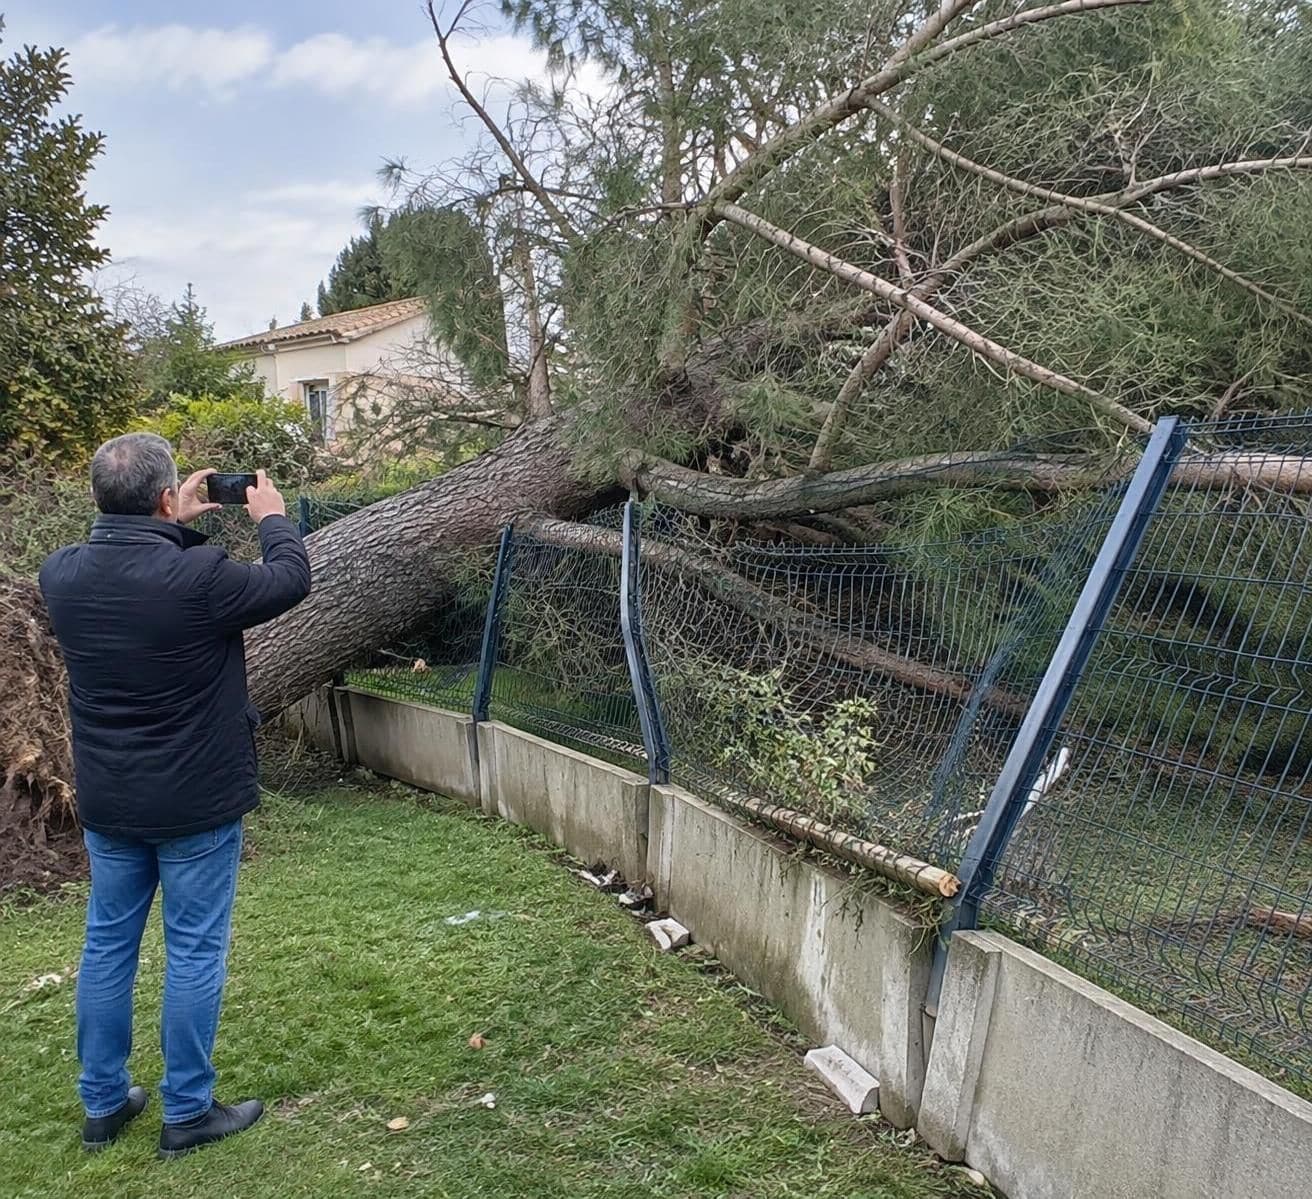
Les Photographies des dégâts doivent permettre de comprendre la scène, pas seulement de montrer une partie cassée. Une image très rapprochée d’un panneau tordu renseigne sur sa déformation, mais ne prouve pas à elle seule que le tronc l’a frappé ni quelle longueur de clôture a été touchée.
Commencez par des vues d’ensemble prises depuis une zone sûre. Photographiez ensuite le trajet de la chute, le point de contact, les poteaux, les fixations, les soubassements et les éventuels dommages associés.
Quelles images rendent le dossier d’assurance exploitable ?
Variez les angles et conservez les fichiers originaux. Les dates enregistrées par l’appareil peuvent compléter la chronologie, même si elles ne constituent pas une preuve absolue de l’heure exacte de l’événement.
Un repère de dimension aide à apprécier une fissure ou une déformation, à condition de pouvoir le placer sans danger. Ne montez jamais sur le tronc et ne passez pas sous une branche suspendue pour obtenir un meilleur cadrage.
Claire réalise d’abord une vue depuis sa terrasse, puis photographie chaque travée depuis l’allée. Elle retrouve également une photographie récente de son jardin, prise avant l’incident : ce document montre que les panneaux étaient droits et que les poteaux ne présentaient pas de rupture visible.
Ces images antérieures peuvent être utiles pour discuter l’état initial de l’ouvrage. Elles ne remplacent pas les constatations techniques, mais permettent de distinguer plus facilement un dommage récent d’une dégradation ancienne.
Conditions météorologiques : quels éléments conserver ?
Les Conditions météorologiques peuvent orienter l’examen de la garantie et de la responsabilité. Conservez les bulletins officiels disponibles, les relevés locaux pertinents, les messages d’alerte reçus et, si nécessaire, un certificat établi par un service météorologique.
N’achetez toutefois pas systématiquement un document payant avant d’interroger votre interlocuteur. La compagnie peut disposer de ses propres données ou demander un justificatif précis correspondant aux critères prévus dans ses dispositions contractuelles.
Un relevé provenant d’une station éloignée doit être replacé dans son contexte géographique. De même, une vigilance météo décrit un risque sur un territoire : elle ne démontre pas automatiquement la force du vent à l’endroit exact où se trouve votre jardin.
La distinction compte aussi sur le plan juridique. Une tempête ne constitue pas automatiquement un cas de force majeure, et la présence de fortes rafales ne règle donc pas, à elle seule, la question d’un éventuel recours contre un tiers.
Témoignages et mesures conservatoires après l’accident
Si une personne a assisté à la chute, demandez-lui un récit daté et signé avec ses coordonnées. Son témoignage doit rapporter ce qu’elle a personnellement observé : heure approximative, bruit de rupture, direction de la chute ou état apparent du tronc.
Lorsque la situation présente un danger, la sécurité passe avant la conservation intégrale de la scène. Faites intervenir un professionnel compétent et gardez les échanges, les justificatifs de paiement ainsi que les photographies prises avant et après son passage, lorsque cela reste possible sans risque.
Si des câbles sont touchés, éloignez-vous et contactez les services compétents sans manipuler l’arbre ni les installations. La meilleure preuve est celle qui documente les faits sans exposer personne à un nouvel accident.
Preuve de propriété et coordonnées du propriétaire de l’arbre : établir les droits de chacun
La Preuve de propriété sert à déterminer qui peut demander réparation pour la clôture endommagée. Elle devient particulièrement importante lorsque l’ouvrage se situe en limite séparative, qu’il a été installé par un précédent occupant ou que son financement a été partagé entre voisins.
Un titre de propriété, un acte notarié mentionnant les limites, une convention ou d’anciennes factures peuvent éclairer la situation. Le plan cadastral apporte un repère, mais il ne constitue pas, à lui seul, un titre de propriété ni une preuve définitive de la limite séparative.
Clôture privative, mitoyenne ou appartenant au bailleur
Ne présentez pas systématiquement la totalité de l’ouvrage comme votre bien personnel. Une clôture mitoyenne peut impliquer les droits de deux propriétaires, tandis qu’un équipement situé dans un jardin loué peut appartenir au bailleur.
Dans l’exemple de Claire, les panneaux ont été remplacés à ses frais, mais les poteaux reposent sur un ancien muret. La facture récente identifie les travaux réalisés ; l’acte et les échanges avec le voisin permettent de mieux comprendre le statut du support.
Cette distinction influence la constitution du dossier, sans préjuger de l’indemnisation. Transmettre les documents disponibles et signaler les points encore à vérifier vaut mieux qu’affirmer une propriété exclusive qui serait ensuite contestée.
Pour un locataire, l’état des lieux, le bail et les coordonnées du gestionnaire peuvent faciliter l’orientation des démarches. Le propriétaire pourra fournir les pièces immobilières et effectuer la déclaration relevant de son contrat si cela est nécessaire.
Quelles informations demander au voisin dont l’arbre est tombé ?
Les Coordonnées du propriétaire de l’arbre comprennent son nom, son adresse et un moyen de contact. Si celui-ci accepte de les communiquer, ajoutez les références de son assureur et de sa déclaration.
Un échange écrit décrivant sobrement la situation peut suffire à amorcer la coordination : « Votre pin est tombé sur la séparation entre nos jardins ; voici les images et les coordonnées de mon assureur. » Ce message établit une chronologie sans exiger une reconnaissance immédiate de responsabilité.
Le propriétaire n’est cependant pas toujours la seule personne à examiner juridiquement : la question de la garde de l’arbre peut intervenir. La responsabilité du gardien d’une chose relève notamment de l’article 1242 du Code civil, sous réserve des circonstances et des causes d’exonération applicables.
Autrement dit, inutile d’attendre qu’un voisin reconnaisse une faute avant de signaler les dommages. Votre compagnie pourra examiner votre propre garantie, puis l’opportunité d’un recours selon les faits et les droits en présence.
Facture d’élagage et indices d’un défaut d’entretien
Une Facture d’élagage, un diagnostic arboricole ou un ancien courrier signalant une branche dangereuse peut contribuer à documenter l’état et le suivi du végétal. Ces éléments sont particulièrement utiles lorsque la cause de la rupture est discutée.
Ils ne produisent toutefois pas un résultat automatique : une taille récente ne démontre pas que l’arbre ne présentait aucun défaut, et l’absence de justificatif ne prouve pas, à elle seule, une négligence. La nature des travaux, leur date et les observations du professionnel doivent être prises en compte.
Si l’arbre provient d’un espace communal, adressez le signalement au service gestionnaire et conservez sa réponse. Identifier les personnes concernées et les droits sur les biens permet d’organiser le recours sans transformer une hypothèse en responsabilité acquise.
Devis de réparation et facture de réparation : justifier précisément le montant réclamé
Le Devis de réparation traduit les dommages constatés en travaux chiffrés. Pour être utile, il doit permettre de comprendre ce qui sera déposé, conservé, remplacé et évacué, plutôt que d’annoncer uniquement un prix global pour « remise en état de la clôture ».
Demandez au professionnel de préciser le nombre de panneaux, leurs dimensions, la nature des poteaux et les interventions sur les fondations. La dépose du tronc, l’enlèvement des gravats et la protection provisoire doivent également être distingués lorsqu’ils font partie de sa prestation.
Un chiffrage détaillé pour distinguer réparation et amélioration
Claire possédait des panneaux rigides standards, mais souhaite profiter du remplacement pour installer un dispositif occultant plus haut. Le professionnel doit séparer le coût de la remise en état comparable de celui de cette amélioration volontaire.
L’assurance indemnise selon les garanties, plafonds, franchises et règles de vétusté prévus au contrat. Elle n’a donc pas nécessairement vocation à financer une montée en gamme, même si le chantier offre l’occasion de transformer l’aménagement.
Lorsque l’ancien modèle n’existe plus, demandez une explication écrite sur la solution équivalente proposée. Si plusieurs éléments doivent être changés pour assurer la stabilité ou la compatibilité de l’ensemble, cette nécessité technique mérite également d’être justifiée.
| Justificatif | Informations utiles | Point de vigilance |
|---|---|---|
| Devis détaillé | Quantités, matériaux, main-d’œuvre et taxes | Distinguer remise en état et amélioration |
| Intervention d’urgence | Date, danger constaté et mesures réalisées | Décrire la nécessité de sécuriser les lieux |
| Facture définitive | Travaux exécutés et références du chantier | Expliquer tout écart avec le chiffrage accepté |
| Justificatif de paiement | Règlement correspondant à la prestation | Transmettre uniquement les données bancaires utiles |
Plusieurs propositions peuvent faciliter la comparaison, mais il n’existe pas d’obligation générale de fournir systématiquement trois estimations pour chaque incident domestique. Demandez plutôt à la compagnie combien elle en attend et si elle impose une procédure particulière avant le démarrage.
Quand transmettre la facture de réparation définitive ?
La Facture de réparation intervient après l’exécution des prestations. Elle doit correspondre aux travaux réellement réalisés et permettre de rapprocher le montant demandé du chiffrage initial, notamment si des dégâts supplémentaires ont été découverts pendant la dépose.
Un devis signé reste un engagement commercial, pas la preuve que le chantier a été achevé ou réglé. Conservez donc aussi l’attestation d’acquittement ou la trace du paiement lorsque ces éléments sont demandés.
Certains contrats prévoient une première indemnité, puis un complément sous conditions après justification de la remise en état. Vérifiez les délais applicables et les pièces exigées pour percevoir ce second versement.
Travaux urgents : éviter de confondre sécurisation et remplacement complet
Une ouverture donnant sur la voie publique peut nécessiter une fermeture temporaire rapide. Cela ne signifie pas que le remplacement intégral doit être engagé sans échange préalable, surtout lorsqu’une expertise est envisagée.
Demandez un accord écrit pour les travaux définitifs et précisez ce qui a déjà été effectué pour empêcher l’aggravation des dommages. Si une urgence impose d’agir, documentez sa réalité et conservez, lorsque cela est possible et sûr, les pièces utiles à une constatation ultérieure.
Un chiffrage convaincant relie chaque dépense à un dommage identifié, sans mélanger réparation nécessaire et projet d’embellissement.
Rapport d’expertise et suivi du dossier : répondre aux demandes de l’assureur
Le Rapport d’expertise peut préciser les circonstances, décrire les désordres et évaluer le coût de remise en état. Son établissement n’est pas systématique : certains dossiers sont traités sur photographies et devis, tandis que d’autres nécessitent une visite ou une expertise à distance.
Avant le rendez-vous, préparez une chronologie courte et classez les pièces par thème. L’expert doit pouvoir rapprocher les dommages observés, les renseignements sur l’événement et les prestations proposées par l’artisan.
Préparer la visite de l’expert après les dommages à la clôture
Rendez accessibles les parties concernées sans enlever les protections nécessaires à la sécurité. Signalez aussi les désordres moins visibles : poteau devenu mobile, fissure apparue dans le soubassement ou portail qui ferme difficilement depuis l’impact.
Présentez vos observations comme telles, sans leur donner une portée technique que vous ne pouvez pas établir. Dire qu’un battant frotte depuis la chute est utile ; affirmer que toutes les fondations sont irréparables exige une démonstration professionnelle.
Claire prépare ainsi un dossier contenant les images originales, une vue antérieure du jardin, la facture d’installation et deux propositions détaillées. Elle joint aussi le compte rendu de l’entreprise ayant dégagé le passage, qui distingue la coupe des branches de la dépose ultérieure du tronc.
Ce classement ne garantit pas une prise en charge, mais il limite les demandes répétitives. Il aide surtout à identifier les désaccords réels : origine d’une fissure, longueur à remplacer ou taux de vétusté retenu.
Comment répondre à une offre d’indemnisation insuffisante ?
Demandez le détail du calcul : montant des réparations retenu, franchise, plafond éventuel et déductions appliquées. Lorsque vous souhaitez consulter les conclusions techniques, sollicitez la communication du rapport ou des éléments utiles à la compréhension de la proposition.
Une contestation gagne à être précise. Si l’offre ne prévoit que deux poteaux alors que le professionnel en a identifié quatre comme instables, transmettez son explication technique, accompagnée de vues repérées et d’un chiffrage corrigé.
Vérifiez aussi la raison d’une exclusion ou d’une limitation. L’absence de couverture d’un aménagement extérieur n’est pas la même question qu’un désaccord sur son prix de remplacement ; les documents à produire ne seront donc pas identiques.
Une contre-expertise peut être envisagée selon les enjeux et les dispositions applicables, mais ses frais ne sont pas automatiquement remboursés. Avant de mandater votre propre professionnel, vérifiez l’existence d’une garantie honoraires d’expert ou d’une protection juridique mobilisable.
Conserver les échanges et exercer les recours adaptés
Centralisez les courriels, courriers, comptes rendus d’appels et versions successives des documents. Nommez les fichiers clairement, par exemple « photos-avant-degagement » ou « devis-cloture-version-detaillee », afin d’éviter les confusions lors des relances.
Lorsqu’une pièce manque, demandez quelle information précise elle doit établir et si un document équivalent est acceptable. Une ancienne facture introuvable peut parfois être complétée par d’autres éléments probants, sans garantir qu’ils suffiront dans toutes les situations.
Si le désaccord persiste, adressez une réclamation écrite au service compétent, puis examinez les conditions de saisine du médiateur indiquées dans votre contrat. Soyez attentif à la prescription : les actions dérivant d’un contrat d’assurance sont généralement soumises à un délai de deux ans, avec des règles de départ, de suspension et d’interruption spécifiques.
Un suivi efficace repose sur des demandes ciblées, des preuves conservées et une contestation argumentée de chaque point litigieux.
Faut-il attendre le devis pour déclarer la chute de l’arbre ?
Non. Signalez les faits dans le délai prévu au contrat avec les premières informations et photographies disponibles. Le devis détaillé et les autres justificatifs peuvent être transmis ensuite.
Peut-on enlever l’arbre avant le passage de l’expert ?
Une intervention peut être nécessaire pour sécuriser les lieux ou éviter une aggravation. Photographiez la scène si cela ne présente aucun danger, prévenez rapidement l’assureur et conservez le compte rendu ainsi que la facture du professionnel.
L’assurance du voisin rembourse-t-elle automatiquement la clôture ?
Non. L’origine de l’arbre ne suffit pas à déterminer automatiquement l’indemnisation. La responsabilité, les circonstances de la chute et les garanties des contrats concernés doivent être examinées.
Comment justifier la valeur d’une clôture sans facture d’origine ?
Transmettez les éléments disponibles : anciennes photographies, descriptif des matériaux, documents de travaux et estimation détaillée d’un professionnel. L’assureur appréciera leur valeur probante et pourra demander des précisions.
Un certificat météo est-il toujours obligatoire ?
Non. Son utilité dépend des circonstances, des garanties et des critères contractuels. Demandez à l’assureur quel justificatif météorologique il attend avant de commander un document payant.