Une formule Essentiel attire les clients, une offre Confort constitue le cœur des ventes et un accompagnement Premium promet davantage de disponibilité. Mais ces trois niveaux de service ne consomment ni le même temps ni les mêmes ressources. Pour calculer leur seuil de rentabilité, il faut donc dépasser le simple panier moyen : la répartition des ventes, la contribution de chaque formule et la capacité réellement disponible déterminent ensemble le niveau d’activité nécessaire. Prenons le cas fictif de Claire, qui dirige une petite agence : ses chiffres permettront de construire un calcul reproductible, sans confondre chiffre d’affaires, résultat et trésorerie.
1. Seuil de rentabilité d’une prestation : classer les charges avant de calculer
Le seuil de rentabilité correspond au chiffre d’affaires qui couvre les charges retenues dans le calcul, sans bénéfice ni perte. Pour des prestations de services, la difficulté ne vient pas de la formule elle-même, mais de la manière de classer les dépenses et de délimiter précisément ce qui est vendu.

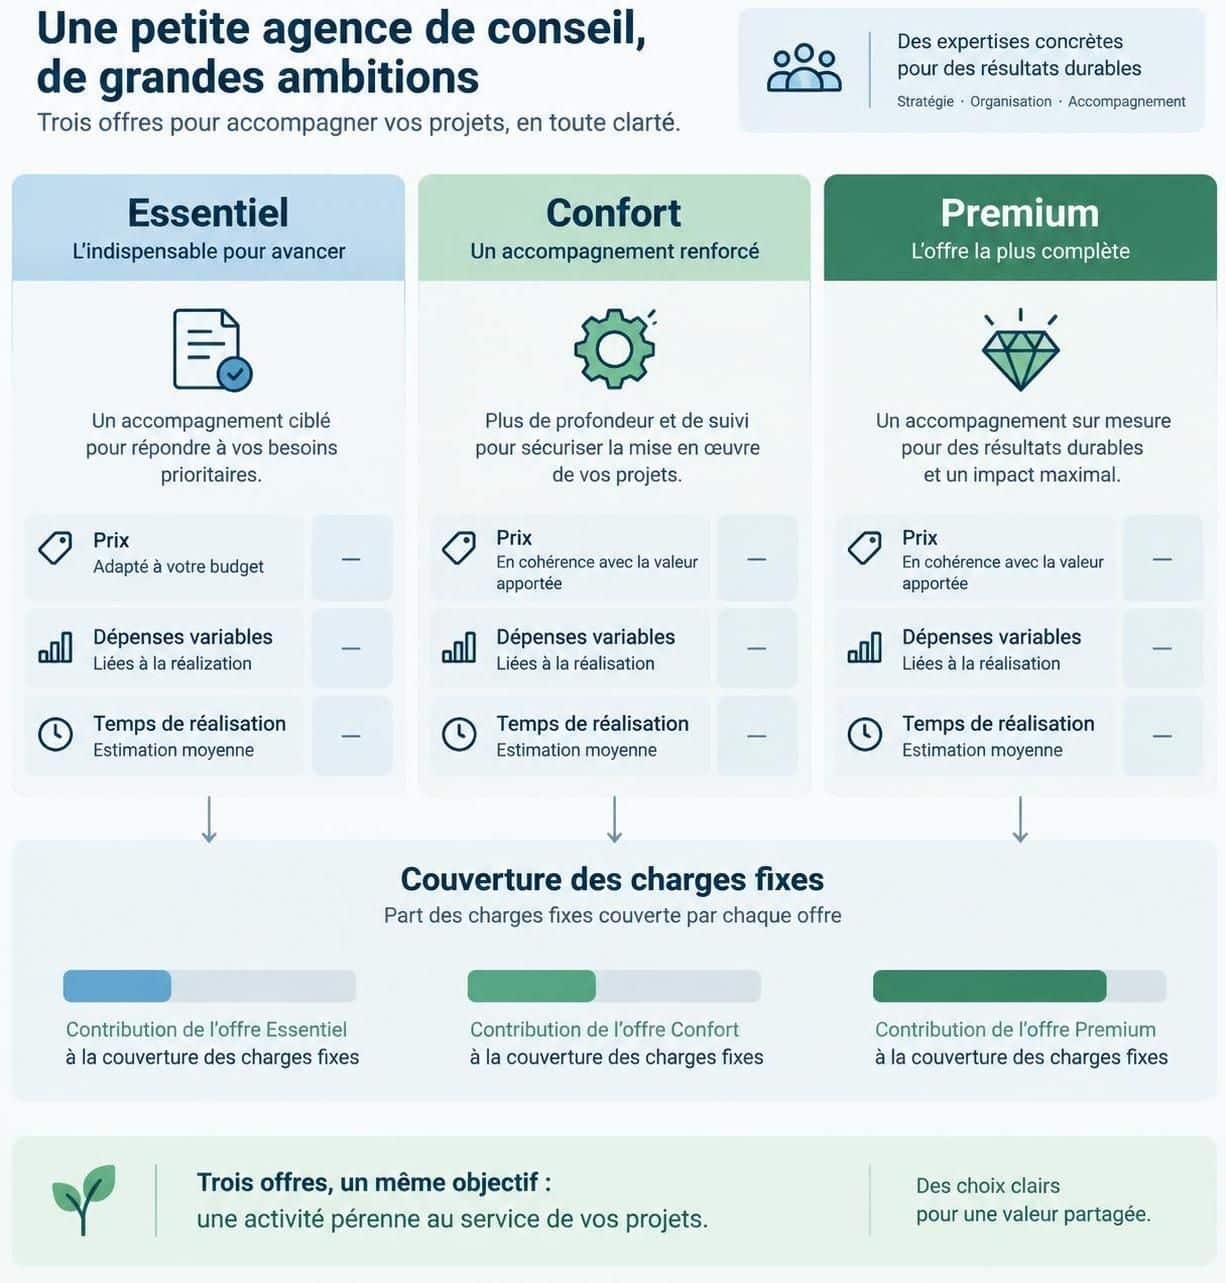
Claire commercialise un accompagnement comprenant un diagnostic, des recommandations et un suivi. Ses trois formules se distinguent par la profondeur de l’analyse, le nombre de rendez-vous et les engagements de disponibilité : leur différence économique ne se résume donc pas à leur prix.
Analyse des coûts : distinguer dépenses fixes, variables et dépenses par paliers
Les coûts fixes restent globalement inchangés dans une certaine plage d’activité. Ils comprennent notamment les assurances, les abonnements permanents, le loyer et les rémunérations maintenues même lorsque les commandes ralentissent.
Les coûts variables sont déclenchés par les ventes ou leur réalisation : sous-traitance facturée à la mission, achats spécifiques, déplacements directement attribuables ou commissions proportionnelles. Une licence annuelle utilisée pour tous les dossiers ne doit pas être traitée comme une dépense additionnelle à chaque commande.
Certains postes progressent par paliers. Une agence peut absorber quelques dossiers supplémentaires avec son équipe actuelle, puis devoir recruter ou souscrire un nouvel outil : le modèle change alors à partir de ce niveau d’activité.
- Définir une période commune : mois ou année, sans mélanger abonnements mensuels et rémunérations annuelles.
- Travailler sur une base cohérente : hors taxes lorsque la TVA est récupérable, en intégrant les taxes non récupérables dans les coûts concernés.
- Recenser les dépenses directement déclenchées par chaque formule : intervenants, licences ponctuelles, consommables ou transport.
- Inclure le coût économique du travail : rémunération du dirigeant, cotisations et personnel, selon le périmètre étudié.
- Séparer résultat et financement : le remboursement du capital d’un emprunt relève de la trésorerie, contrairement aux intérêts qui constituent une charge.
Salaires et temps de travail : éviter le double comptage
Un salarié mensualisé reste généralement une dépense fixe à court terme, même si son taux d’occupation varie. Son salaire ne devient pas automatiquement variable parce qu’une partie de son temps est facturée ; c’est son coût rapporté à chaque heure vendue qui augmente lorsque son activité productive diminue.
Claire retient ainsi 82 800 euros de charges fixes annuelles, comprenant les rémunérations prévues dans son modèle, les cotisations correspondantes et les frais de structure. Elle ne réintroduira pas ensuite ces mêmes rémunérations dans les dépenses variables de chaque dossier.
Pour analyser le coût de revient d’une formule, elle pourra néanmoins répartir ce montant selon les heures consommées. Cette affectation sert à comparer les offres ; elle ne constitue pas une nouvelle dépense à ajouter au calcul global.
Le périmètre dépend aussi du statut de l’entreprise. Avant un changement de structure, les pistes pour préparer le passage d’une micro-entreprise vers une société permettent de replacer rémunération, prélèvements et organisation dans une perspective cohérente.
Une charge doit être comptée une seule fois, avec une règle stable : cette discipline conditionne la fiabilité de toutes les comparaisons entre offres.
2. Plusieurs niveaux de service : calculer la marge pondérée sans erreur de moyenne
Lorsque plusieurs formules coexistent, additionner les tarifs puis diviser par leur nombre produit rarement un indicateur exploitable. Cette moyenne suppose implicitement que chaque catégorie représente la même quantité de ventes, ce qui n’est pas nécessairement le cas.
Claire prévoit que la moitié des commandes concernera Essentiel, 30 % Confort et 20 % Premium. Les montants suivants sont des hypothèses pédagogiques annuelles, et non des tarifs de marché ou des références sectorielles.
| Niveau proposé | Prix HT par prestation | Dépenses variables unitaires | Contribution unitaire | Temps nécessaire | Part des commandes |
|---|---|---|---|---|---|
| Essentiel | 300 € | 60 € | 240 € | 3 heures | 50 % |
| Confort | 600 € | 120 € | 480 € | 5 heures | 30 % |
| Premium | 1 000 € | 250 € | 750 € | 8 heures | 20 % |
Marge sur coûts variables : la formule adaptée à un portefeuille d’offres
La contribution unitaire correspond au prix diminué des dépenses variables associées. Elle sert d’abord à absorber les frais permanents ; elle ne représente donc pas encore un bénéfice, même lorsqu’elle paraît élevée.
Avec la répartition prévue, le prix moyen pondéré atteint : 300 × 50 % + 600 × 30 % + 1 000 × 20 % = 530 euros. La dépense variable moyenne s’établit à 60 × 50 % + 120 × 30 % + 250 × 20 % = 116 euros.
Chaque commande apporte ainsi, en moyenne, 530 − 116 = 414 euros pour couvrir la structure. Le taux de marge sur coûts variables global vaut alors 414 / 530, soit environ 78,11 %.
La formule devient : seuil en chiffre d’affaires = charges fixes / taux de marge sur coûts variables pondéré. Pour Claire, le résultat est 82 800 / (414 / 530) = 106 000 euros, soit exactement 200 commandes avec la composition retenue.
Le contrôle est immédiat : 100 ventes Essentiel, 60 Confort et 40 Premium génèrent 106 000 euros de recettes et 23 200 euros de dépenses variables. Leur différence, 82 800 euros, couvre exactement les frais permanents annuels.
Pourquoi une modification du mix change le résultat
Si la formule la moins chère devient plus populaire, le montant encaissé par commande diminue. Cependant, l’effet sur le seuil exprimé en euros dépend du taux de contribution de cette formule, pas uniquement de son prix.
Dans cet exemple, Essentiel et Confort conservent 80 % de leur prix après dépenses variables, contre 75 % pour Premium. Un portefeuille davantage orienté vers cette dernière offre peut donc nécessiter un chiffre d’affaires supérieur pour absorber le même montant de charges, malgré une contribution plus forte par vente.
Il faut également distinguer les pondérations. Une moyenne des contributions unitaires utilise les parts en nombre de commandes, tandis qu’une moyenne des taux de contribution doit utiliser les parts de chiffre d’affaires.
Le bon calcul repose sur les ventes réellement attendues, pas sur une moyenne abstraite des formules : reste ensuite à vérifier que l’équipe peut produire ce volume.
3. Rentabilité par niveau de service : intégrer les heures et la capacité disponible
Un objectif commercial peut être juste sur le papier et impossible à réaliser. Pour une activité de conseil, de maintenance ou de création, le temps constitue souvent la ressource limitante : vendre davantage ne suffit pas si chaque nouvelle commande consomme une capacité déjà saturée.
Claire estime disposer de 1 260 heures annuelles réellement mobilisables pour les clients. Ce budget est établi après retrait des congés, de la prospection, de l’administration et des autres activités non facturables ; il ne correspond pas simplement aux heures de présence.
Calculer la contribution par heure pour comparer les formules
Essentiel apporte 240 euros en trois heures, soit 80 euros par heure. Confort produit 480 euros en cinq heures, soit 96 euros par heure, tandis que Premium dégage 750 euros en huit heures, soit 93,75 euros par heure.
La formule intermédiaire est donc ici la plus efficace pour absorber les frais permanents lorsque le temps manque. L’offre la plus chère reste intéressante, mais son prix supérieur ne garantit pas la meilleure performance horaire.
Cette observation devient particulièrement utile pour organiser la prospection. Si Claire doit choisir entre deux demandes également faciles à signer, elle doit examiner leur contribution, leur durée, leur risque de dépassement et leur effet sur le calendrier, plutôt que le seul montant du devis.
Avec son portefeuille initial, une commande nécessite en moyenne 3 × 50 % + 5 × 30 % + 8 × 20 % = 4,6 heures. Les 200 ventes nécessaires à l’équilibre mobilisent donc 920 heures, soit environ 73 % de la capacité disponible.
Répartir les charges communes sans fausser la lecture
Pour étudier la rentabilité par niveau de service, Claire peut attribuer les frais permanents selon le temps consommé. Au volume d’équilibre, le montant à répartir représente 82 800 / 920 = 90 euros par heure productive.
Sur cette base, Essentiel reçoit 270 euros de frais communs, auxquels s’ajoutent 60 euros de dépenses variables. Son coût complet atteint 330 euros pour un prix de 300 euros : cette formule présente donc une perte analytique de 30 euros.
Confort supporte 450 euros de frais répartis et 120 euros de dépenses directes, soit 570 euros au total. Premium atteint 970 euros selon la même méthode : ces deux catégories dégagent chacune 30 euros par dossier et compensent le déficit attribué à l’entrée de gamme.
Ce résultat dépend de la clé retenue. Une répartition selon les heures est pertinente si celles-ci représentent la principale consommation de ressources ; une activité comportant beaucoup de coordination ou de support devra parfois distinguer plusieurs inducteurs.
Mesurer les engagements invisibles des prestations Premium
Un délai de réponse garanti, des échanges illimités ou une priorité de traitement peuvent immobiliser l’équipe sans apparaître dans le temps initialement prévu. Il faut comptabiliser les sollicitations, les retouches et la capacité réservée pour vérifier le coût réel de ces promesses.
La même logique s’applique aux activités mobiles présentées dans les exemples de services locaux sans boutique : l’absence de loyer commercial ne supprime ni les trajets ni les contraintes d’agenda.
La meilleure offre n’est pas nécessairement la plus chère, mais celle qui rémunère correctement les ressources qu’elle mobilise.
4. Point mort et seuil par collaborateur : convertir les euros en objectifs réalistes
Le seuil exprimé en chiffre d’affaires indique le minimum économique à atteindre. Le point mort traduit ce repère dans le temps : à quelle date l’activité cumulée permet-elle de couvrir les dépenses annuelles retenues ? Les deux notions sont liées, mais ne doivent pas être confondues.
Si les ventes sont régulières, la formule usuelle est : point mort en jours = seuil de rentabilité / chiffre d’affaires annuel prévisionnel × 365. Pour l’exercice 2026, qui compte 365 jours, elle donne un repère calendaire simple.
Calculer une date sans ignorer la saisonnalité
Supposons que Claire vise 250 commandes conservant la même répartition entre ses offres. Son chiffre d’affaires prévisionnel atteint alors 132 500 euros, pour 1 150 heures de réalisation et 103 500 euros de contribution avant charges permanentes.
Son résultat prévisionnel est donc de 103 500 − 82 800 = 20 700 euros avant impôt sur les bénéfices, dans le périmètre simplifié du modèle. La date théorique d’équilibre correspond à 106 000 / 132 500 × 365 = 292 jours, soit vers la seconde moitié d’octobre.
Ce calcul suppose néanmoins une progression régulière du chiffre d’affaires et un mix stable. Si l’agence réalise une grande partie de ses missions au dernier trimestre, il faut suivre les contributions cumulées mois par mois plutôt que retenir une date obtenue par simple proportion.
Autre distinction essentielle : une prestation réalisée peut être facturée plus tard, puis encaissée après un délai supplémentaire. L’équilibre comptable n’assure pas une trésorerie positive, notamment lorsque l’entreprise paie ses équipes avant de recevoir les règlements clients.
Seuil par collaborateur : partir du coût réellement à couvrir
Prenons un autre exemple, celui d’un cabinet disposant de dix consultants. Leur coût annuel moyen chargé est de 65 000 euros, auquel s’ajoutent 150 000 euros de frais de structure : le total à absorber atteint donc 800 000 euros.
À 600 euros par journée vendue, en l’absence d’autres dépenses variables, le besoin global représente 800 000 / 600 = 1 333,33 journées facturées. Réparti également, cela correspond à 133,33 jours par personne ; un objectif opérationnel arrondi à 134 jours offre un léger dépassement du minimum.
Avec une hypothèse de 210 jours disponibles par consultant, le taux d’occupation nécessaire est d’environ 63,5 %. Ce nombre de jours disponibles doit être adapté aux calendriers, aux congés et aux obligations propres à l’organisation : il ne constitue pas une norme universelle.
Si chaque journée entraîne 50 euros de frais supplémentaires non refacturés, la contribution descend à 550 euros. Le calcul devient 800 000 / 550, soit environ 1 455 journées : oublier ces débours sous-estimerait directement l’effort commercial nécessaire.
Il serait également incorrect de diviser les 800 000 euros par un taux de marge cible arbitraire alors que toutes les charges ont déjà été intégrées et qu’aucune dépense proportionnelle n’est prévue. Un objectif de bénéfice se modélise séparément ; il ne doit pas créer un double comptage.
5. Tarification des services : construire un tableau de pilotage et tester les décisions
Une fois le modèle établi, il faut le rendre utilisable pour décider. Claire organise son fichier de suivi autour de quatre ensembles : hypothèses par formule, frais permanents, capacité productive et réalisations mensuelles ; chaque modification doit pouvoir être reliée à une cause identifiable.
Pour chaque offre, elle renseigne le prix réellement obtenu après remise, les dépenses directement attribuables, les heures prévues et les heures observées. Cette dernière comparaison révèle les dépassements qui détériorent progressivement la marge bénéficiaire sans nécessairement faire baisser les ventes.
Modèle Excel de seuil de rentabilité : les calculs à automatiser
Le tableur calcule d’abord la contribution unitaire, puis les moyennes pondérées selon le portefeuille prévisionnel. Il convertit ensuite le montant à couvrir en nombre de commandes, en heures de production et en taux d’utilisation de la capacité.
Un contrôle doit vérifier que les parts des différentes catégories totalisent 100 %. Un autre signale automatiquement un besoin de production supérieur aux ressources disponibles : un scénario commercial rentable mais irréalisable ne constitue pas un budget exploitable.
Les points de vigilance rejoignent plusieurs erreurs de calcul fréquentes dans un business plan d’artisan, notamment l’oubli du temps indirect ou la confusion entre recettes, rémunération et résultat. Le métier change, mais les omissions produisent les mêmes illusions de rentabilité.
Simuler une marge cible, une remise ou une embauche
Pour viser un résultat égal à 15 % du chiffre d’affaires, Claire utilise : CA cible = charges fixes / (taux de contribution − taux de résultat souhaité). Avec ses hypothèses, elle obtient 82 800 / (0,781132 − 0,15), soit environ 131 200 euros.
Ce montant mobilise près de 1 139 heures selon le mix initial, donc reste compatible avec ses 1 260 heures disponibles. Il s’agit toutefois d’un objectif de résultat avant impôt dans ce modèle, et non d’une promesse de marge nette après toutes les incidences fiscales.
Une remise exige une vigilance comparable. Si une prestation Premium passe de 1 000 à 900 euros sans réduction de ses dépenses variables, sa contribution descend de 750 à 650 euros : une baisse de prix de 10 % réduit ici la contribution de 13,3 %.
Une embauche doit être testée avec sa montée en charge réelle. La rémunération commence immédiatement, tandis que les ventes additionnelles peuvent attendre la formation, l’intégration et la signature de nouvelles missions ; le budget doit donc intégrer ce décalage ainsi que son financement.
Questions fréquentes sur le calcul avec plusieurs offres
Faut-il calculer un seuil séparé pour chaque niveau de service ?
Calculez d’abord l’équilibre global avec la répartition prévisionnelle des ventes. Une analyse séparée devient utile lorsqu’une formule possède des charges dédiées ou mobilise une capacité spécifique. Toute répartition des frais communs doit reposer sur une clé explicite, par exemple les heures consommées.
Augmenter les prix réduit-il toujours le seuil de rentabilité ?
Une hausse de prix, à dépenses variables unitaires inchangées, augmente la contribution et réduit le nombre de ventes nécessaire. Le seuil exprimé en chiffre d’affaires diminue seulement si le taux de contribution augmente ; sans coûts variables, il reste égal aux charges fixes. Il faut aussi vérifier la réaction de la demande.
Peut-on accepter une mission vendue sous son coût complet ?
Ponctuellement, une mission qui couvre ses dépenses additionnelles peut contribuer aux frais permanents lorsqu’une capacité reste inutilisée. Elle ne doit toutefois pas évincer une commande plus contributive, imposer de nouveaux coûts ou installer durablement un tarif insuffisant pour financer la structure.
À quelle fréquence faut-il actualiser les hypothèses ?
Un suivi mensuel convient à de nombreuses petites structures, avec une révision immédiate après une hausse de salaire, une modification tarifaire ou un recrutement. Comparez les prix obtenus, les temps réels et la composition des ventes aux prévisions, puis ajustez les objectifs restants.
Le tableau devient un outil de décision lorsque chaque écart déclenche une action précise : revoir une promesse de support, corriger un forfait, réorganiser le planning ou différer un recrutement.